


Gestión
Guía de costos ocultos en la gestión fiscal de los viajes corporativos
06 de octubre de 2026
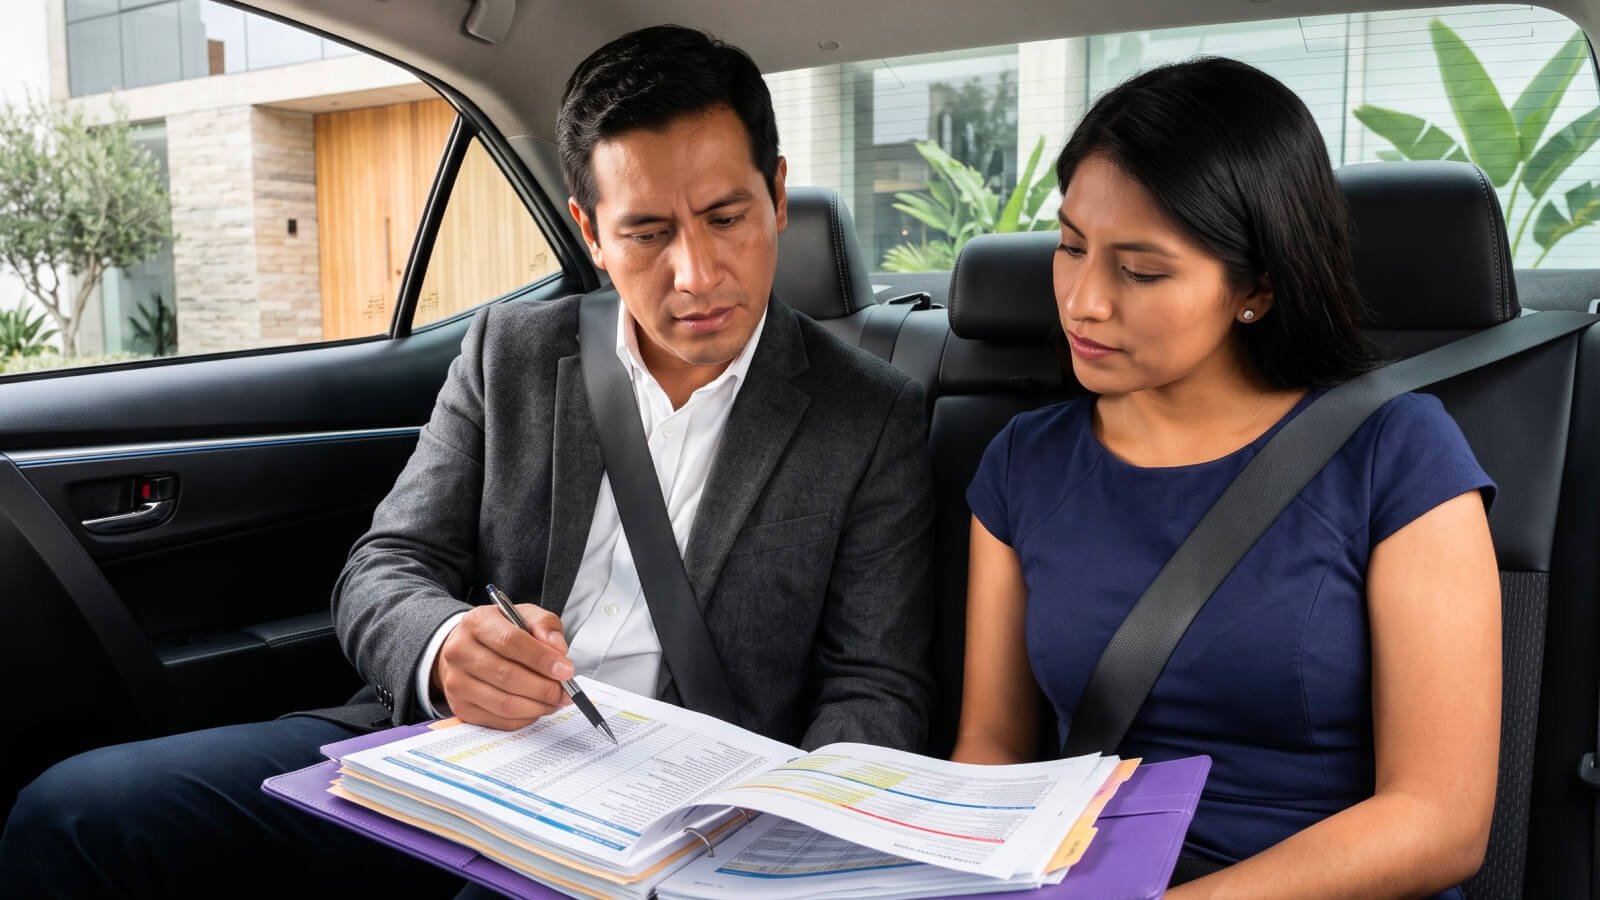
Cuando se analiza el presupuesto de movilidad corporativa en una empresa, el enfoque suele centrarse exclusivamente en la tarifa final de cada trayecto. Sin embargo, el costo real de mover a un equipo va mucho más allá del monto cobrado por viaje.
Existen múltiples costos ocultos e indirectos que impactan a diario en las áreas de Contabilidad, Finanzas y Operaciones: desde horas de trabajo invertidas en tareas administrativas repetitivas hasta imprecisiones documentales que dificultan el aprovechamiento de incentivos y deducciones fiscales.
Identificar estas fugas silenciosas de tiempo y recursos es el primer paso para simplificar la gestión interna, mejorar el control administrativo y optimizar la carga tributaria de la compañía conforme a la regulación peruana.
Costo oculto #1. Horas perdidas procesando boletos de viaje y comprobantes
El proceso tradicional de rendición de cuentas suele convertirse en un cuello de botella operacional para los equipos de administración y contabilidad.
Rara vez se cuantifica el valor del tiempo que el personal destina a:
- Recopilar comprobantes emitidos por distintos proveedores o conductores.
- Validar individualmente la autenticidad y el estado de los documentos físicos o digitales.
- Perseguir recibos pendientes de colaboradores que olvidaron adjuntar sustentos a tiempo.
- Conciliar los estados de cuenta bancarios o de tarjetas corporativas contra cada ticket presentado.
- Archivar físicamente o digitalizar decenas de papeles dispersos para auditorías internas o revisiones.
Cada hora que el equipo administrativo o contable dedica a destrabar rendiciones de gastos es un costo operativo real que rara vez se computa al evaluar el verdadero valor de la movilidad en la empresa.
Costo oculto #2. Falta de trazabilidad y visibilidad sobre el gasto
Sin visibilidad en tiempo real sobre el uso de los recursos de transporte, resulta casi imposible ejercer un control financiero efectivo.
Cuando los colaboradores gestionan sus traslados de forma descentralizada, surgen preguntas difíciles de responder a fin de mes:
- ¿Quién realizó el viaje y en qué fecha exacta?
- ¿Cuál fue el motivo del traslado o la necesidad del negocio?
- ¿A qué centro de costos, proyecto o cliente corresponde imputar ese gasto?
La ausencia de un sistema centralizado imposibilita asignar presupuestos por departamento, identificar patrones de consumo ineficientes o aplicar políticas claras de gastos. Esta falta de trazabilidad fragmenta la información contable y genera desviaciones en el presupuesto operativo.
Costo oculto #3. Gestión documental dispersa y pérdida de beneficios fiscales
El impacto de una gestión documental ineficiente en el ámbito tributario peruano es significativo. Para que un gasto de movilidad sea deducible para el Impuesto a la Renta ante la SUNAT, la documentación sustentatoria debe cumplir con requisitos formales estrictos de bancarización y emisor.
Cuando la información llega a Contabilidad fragmentada, con tickets extraviados o comprobantes no válidos fiscalmente, surgen inconvenientes recurrentes:
- Imposibilidad de deducir el gasto: Los gastos no sustentados adecuadamente terminan considerándose gastos no deducibles para el cálculo del Impuesto a la Renta.
- Mayor complejidad contable: Disponer de facturación electrónica consolidada y ordenada simplifica sustancialmente el cierre mensual, garantizando el cumplimiento normativo sin fricciones ni sobrecostos.
Costo oculto #4. Riesgos derivados del uso de plataformas no corporativas
Gestionar la movilidad mediante herramientas informales o apps de uso personal introduce un nivel de riesgo operacional y de seguridad que suele pasar desapercibido.
- Menor control documental: La emisión de comprobantes queda atomizada en decenas de transacciones individuales difíciles de auditar.
- Ausencia de políticas de viaje: No es posible establecer límites horarios, zonas geográficas autorizadas ni presupuestos máximos por perfil.
- Falta de soporte centralizado: Ante incidencias en ruta o consultas de facturación, la empresa carece de un canal directo corporativo para resolver el problema de inmediato.
Garantizar un estándar de seguridad y control operativo previene contingencias, protege al colaborador y aporta predictibilidad a la gestión del negocio.
De la gestión reactiva al control total
Reducir la tarifa promedio por trayecto no siempre es viable en entornos económicos dinámicos; sin embargo, eliminar los costos ocultos asociados a la gestión del transporte sí está al alcance de cualquier empresa.
Centralizar la movilidad en una plataforma corporativa, automatizar la consolidación de facturas electrónicas e integrar la trazabilidad del gasto permite liberar carga administrativa, agilizar el cierre contable y asegurar el máximo aprovechamiento fiscal del gasto operativo.
¿Cuánto representan estos costos ocultos en la operación de tu empresa?
Evaluar manualmente el tiempo que tu equipo invierte en rendiciones o el crédito fiscal que se deja de aprovechar ante SUNAT puede ser complejo.
Por ello, hemos desarrollado la calculadora interactiva de estimación de ahorro fiscal y operativo adaptada al contexto corporativo de Perú. En solo unos segundos y según la estructura de viajes de tu empresa, podrás visualizar cuánto tiempo administrativo puedes liberar y cuál es el potencial de optimización contable que podrías alcanzar.
Otros artículos de tu interés
Soluciones
Estrategias para optimizar traslados grupales en entornos urbanos
06 oct, 2026
Soluciones
El valor estratégico de la movilidad por horas en la gestión corporativa
06 oct, 2026
Soluciones
Movilidad corporativa en el Aeropuerto Jorge Chávez: soluciones para optimizar los traslados frente a los picos de tráfico
06 oct, 2026
Soluciones
Estándares verificables: diferencia entre el transporte masivo y el servicio corporativo premium
06 oct, 2026
Soluciones
Cómo reducir el absentismo laboral en tu empresa
06 oct, 2026
Soluciones
De la rigidez a la flexibilidad: la transición hacia carteras multimodales en el transporte corporativo
06 oct, 2026


